



Vous envisagez de développer votre patrimoine immobilier et de générer des revenus réguliers et sécurisés ? L’investissement en résidence senior s’impose aujourd’hui comme l’une des solutions les plus pertinentes face au défi démographique du vieillissement de la population.
Que vous cherchiez à préparer votre retraite, à obtenir des revenus complémentaires défiscalisés ou à diversifier vos actifs, investir résidence senior répond à de multiples objectifs patrimoniaux. Ce guide complet vous dévoile le fonctionnement des résidences seniors, les avantages fiscaux qui y sont liés (notamment via le statut LMNP), ainsi que les critères pour réussir votre investissement locatif. Nous vous invitons, à l’issue de cette lecture, à solliciter l’accompagnement de nos conseillers experts pour concrétiser votre projet et sélectionner les meilleurs programmes du marché.
Qu’est-ce qu’une résidence senior et quels services sont proposés ?
Avant d’investir, il est fondamental de comprendre ce qu’est précisément une résidence services seniors.
Définition des résidences seniors
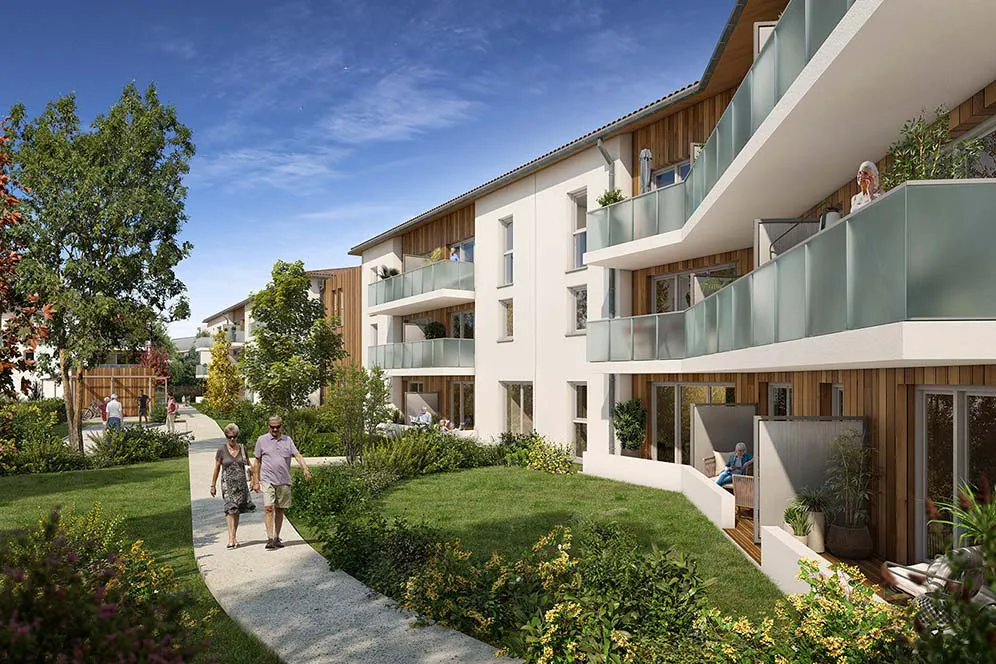
Une résidence senior est un ensemble immobilier composé de logements privatifs (du studio au 3 pièces) adaptés aux personnes âgées autonomes ou semi-autonomes. Contrairement aux EHPAD, qui sont des établissements médicalisés, les résidences services seniors s’adressent à des seniors indépendants souhaitant rompre l’isolement, garantir leur sécurité et faciliter leur quotidien.
Les services seniors proposés
Pour obtenir l’appellation de résidence services, l’établissement doit proposer au minimum trois des quatre services para-hôteliers suivants :
- L’accueil et la réception.
- La fourniture du petit-déjeuner.
- L’entretien et le nettoyage régulier des locaux.
- La fourniture de linge de maison.
En pratique, une résidence senior va beaucoup plus loin. Le gestionnaire residence met à disposition des espaces clubs (piscine, salle de sport, bibliothèque) et propose des services à la carte ou inclus : restauration sur place, animations quotidiennes, aide administrative, présence sécurisante 24h/24. Ces prestations de qualité justifient l’attractivité de la résidence seniors auprès des locataires et assurent un taux d’occupation élevé, pilier de votre rentabilité.
Modalités d’investissement locatif en résidence senior : Le rôle clé du bail commercial
L’une des grandes spécificités de l’investissement résidence senior réside dans son mode de gestion. Vous ne louez pas votre logement directement à un senior, mais à un exploitant professionnel.
Le fonctionnement du bail commercial
Lorsque vous réalisez un achat immobilier dans ce type de structure, vous signez simultanément un bail commercial residence avec le gestionnaire. Ce contrat, d’une durée ferme (généralement de 9 à 11 ans), délègue l’intégralité de la gestion locative à l’exploitant.
C’est ce gestionnaire residence qui se charge de trouver les sous-locataires, d’encaisser les loyers, de gérer les services et d’entretenir les parties communes. En contrepartie, il s’engage à vous verser un loyer fixe et régulier, défini à l’avance dans le bail commercial.
À noter : Le paiement de vos loyers est garanti par le bail, que votre logement soit occupé ou vide. C’est l’un des atouts majeurs pour sécuriser votre investissement locatif.
Pourquoi investir en résidence senior ? Avantages et Inconvénients
Pour prendre une décision éclairée, il faut analyser les points forts et les contraintes de l’immobilier géré.
| Les avantages de l’investissement |
| Sécurité des revenus : Grâce au bail commercial, vous percevez des loyers garantis par l’exploitant. Fini le stress des vacances locatives ou des impayés. |
| Zéro souci de gestion : L’exploitant s’occupe de tout. Vous n’avez aucune relation avec les locataires, aucune recherche à effectuer, aucune petite réparation à gérer au quotidien. |
| Un marché porteur : La population vieillit. La demande pour des résidences services adaptées explose, assurant la pérennité du modèle économique. |
| Des avantages fiscaux majeurs : L’investissement residence services permet d’optimiser fortement sa fiscalité grâce au statut LMNP ou à la récupération de la TVA (sous conditions). |
| Rentabilité attractive : La rentabilité lmnp en résidence senior oscille généralement entre 3,5% et 4,5% nets de charges d’exploitation, ce qui est très compétitif. |
| Les inconvénients et risques |
| La dépendance au gestionnaire : Votre rentabilité repose sur la solidité financière du gestionnaire residence. S’il fait faillite, vos loyers sont menacés. |
| Un prix d’achat parfois premium : Le prix au mètre carré intègre la quote-part des espaces communs (restaurant, salons). |
| Revente spécifique : Un bien sous bail commercial se revend à d’autres investisseurs cherchant du rendement. L’étage, l’orientation du logement importent un peu moins que la qualité du bail et du gestionnaire, mais restent des critères pour rassurer un futur acheteur. |
Fiscalité applicable : LMNP et autres dispositifs
La fiscalité est le moteur de la réussite de votre investissement residence senior.
Le statut LMNP (Loueur en Meublé Non Professionnel)
Le statut LMNP s’applique par défaut si vos recettes locatives annuelles sont inférieures à un plafond légal et ne constituent pas votre revenu principal (sinon, vous passez sous le statut de loueur meuble professionnel ou LMP).
Ce statut offre des avantages fiscaux statut exceptionnels. Vous déclarez vos revenus dans la catégorie des BIC (Bénéfices Industriels et Commerciaux) :
- Le régime Micro-BIC : Vous bénéficiez d’un abattement forfaitaire sur vos revenus, ce qui simplifie la déclaration.
- Le régime Réel Simplifié : C’est le plus intéressant pour un investissement résidence. Il permet de déduire toutes vos charges réelles (intérêts d’emprunt, taxe foncière) et, surtout, d’amortir la valeur de votre logement et des meubles. Cet amortissement comptable permet de générer des revenus fiscaux nuls : vous encaissez des loyers nets d’impôts pendant de nombreuses années.

Recevoir une sélection de biens neufs éligibles
Recevez une short-list personnalisée de programmes RE2020, frais de notaire réduits, livrables rapidement, 100 % éligibles PTZ.
LMNP vs Censi-Bouvard
Historiquement, de nombreux investisseurs ont utilisé le dispositif Censi Bouvard. Bien que ce mécanisme de réduction d’impôt direct ait évolué, il est important de comprendre la différence pour ceux qui gèrent encore ce type de portefeuille ou comparent les anciennes offres.
| Critère d’analyse | LMNP Amortissement (Régime Réel) | Dispositif Censi Bouvard (Historique) |
|---|---|---|
| Mécanisme fiscal | Déduction des charges et amortissement du bien | Réduction d’impôt calculée sur le prix du bien |
| Objectif principal | Se créer des revenus locatifs non fiscalisés à vie | Réduire fortement son impôt sur le revenu à court terme |
| Récupération TVA | Oui (sous conditions d’exploitation de 20 ans) | Oui (sous conditions d’exploitation de 20 ans) |
| Durée d’engagement | Libre (mais bail commercial de 9 ans minimum) | 9 ans obligatoires pour conserver l’avantage |
Aujourd’hui, l’investissement residence senior se concentre presque exclusivement sur l’optimisation via l’amortissement en LMNP loueur meuble, reconnu comme le modèle le plus pérenne pour protéger son capital et ses rentes.
La stratégie de sortie : Le marché de la revente (Marché secondaire)
C’est souvent la préoccupation majeure avant d’investir residence senior : comment revendre mon logement dans 10, 15 ou 20 ans ? Revendre un bien issu d’un investissement locatif residence senior obéit à des règles bien différentes de l’immobilier classique. Ce marché, souvent appelé « marché secondaire » ou marché du LMNP ancien, est aujourd’hui particulièrement structuré, liquide et dynamique.
La fixation du prix : Une valorisation axée sur la rentabilité
Dans l’immobilier traditionnel, le prix d’un appartement dépend avant tout de son emplacement, de son état, de son étage orientation et des fluctuations du marché local. Pour une residence senior investissement, la logique est avant tout financière. Les investisseurs sur le marché secondaire recherchent des revenus immédiats, garantis et sans contrainte de gestion. Le prix de revente se calcule donc principalement en fonction du loyer versé par le gestionnaire et de la rentabilité lmnp attendue par le nouvel acquéreur.
Exemple chiffré de revente en LMNP :
Imaginons que votre logement génère 7 500 € de loyers annuels nets de charges, et que la rentabilité exigée par le marché pour ce type d’investissement residence services est de 4,2 %. Le calcul sera le suivant :
- Prix de vente estimé = Loyers annuels / Taux de rentabilité exigé
- Prix = 7 500 € / 0,042 = 178 571 €
Les 3 piliers d’une revente réussie en résidence gérée
Pour revendre rapidement et au meilleur prix votre lmnp residence senior, trois éléments sont scrutés à la loupe par les futurs acquéreurs :
- La solidité du gestionnaire residence : C’est le critère numéro un. Un bail commercial signé avec un leader national des residences services seniors rassure instantanément l’acheteur. Ce dernier achète la solidité financière de l’exploitant autant que les murs.
- Les conditions du bail commercial residence : La durée restante du bail est cruciale. Un contrat récemment renouvelé est un atout majeur. De plus, la répartition des charges doit être claire : l’acheteur vérifiera avec attention que l’article 606 (gros travaux) reste à la charge exclusive du gestionnaire et non du propriétaire.
- L’attractivité et l’entretien de la résidence : Bien que l’étage ou l’orientation jouent un rôle plus modeste que dans le classique, la qualité globale de la residence seniors (espaces communs, restaurant, qualité des services seniors) permet de garantir un fort taux d’occupation, ce qui sécurise durablement le modèle de l’exploitant.
Pourquoi le marché secondaire attire-t-il les acheteurs ?
Liquider son investissement residence seniors est souvent rapide car la demande est forte du côté des acheteurs patrimoniaux. Acquérir un bien d’occasion en statut lmnp loueur offre plusieurs atouts considérables à l’acheteur :
- Des revenus immédiats : La residence services est déjà en exploitation, le locataire est en place, et le commercial génère du flux. Les loyers tombent dès la signature chez le notaire, sans période de carence.
- Une lisibilité totale : Contrairement au neuf, l’historique de gestion et le taux de remplissage sont connus et vérifiables.
- Le renouvellement des avantages fiscaux : En rachetant votre bien, le nouvel investisseur repart de zéro avec le statut loueur meuble. Il amortit à nouveau le prix d’achat du bien, ce qui lui permet de bénéficier des avantages fiscaux statut LMNP pour se créer des revenus fiscaux nuls sur une longue période. Selon ses revenus globaux, il pourra exercer en tant que loueur meuble non professionnel ou loueur meuble professionnel.
Que vous ayez profité du dispositif Censi Bouvard par le passé et arriviez à la fin de votre période d’engagement, ou que vous souhaitiez simplement arbitrer un investissement residence classique pour récupérer du capital, le marché de l’occasion est la suite logique et fluide de tout projet de residences seniors investir.
Rendement attendu et Perspectives de valorisation
L’investissement locatif en résidence senior LMNP n’a pas pour objectif premier la réalisation d’une forte plus-value à la revente, mais plutôt la distribution d’un revenu régulier et sécurisé.
La Rentabilité LMNP
La rentabilite d’une residence senior investissement se situe généralement entre 3,8 % et 4,5 % brut. Ce rendement est calculé sur le montant HT de l’investissement mobilier et immobilier (puisque vous récupérez la TVA de 20 % sur le neuf). Grâce à l’effacement de l’impôt sur les loyers permis par le statut LMNP, le rendement net est extrêmement proche du rendement brut.
Les critères de valorisation
Pour s’assurer d’une bonne revente à terme, certains critères immobiliers classiques demeurent pertinents :
- L’emplacement : La résidence doit être située en centre-ville, proche des commerces, des transports et des pôles médicaux. Les seniors cherchent la proximité.
- La conception du logement : Même dans le géré, un appartement bien pensé avec un bon étage orientation (par exemple, un étage élevé avec balcon exposé sud) se revendra plus facilement.
- La solidité du bail commercial : À la revente, l’acheteur rachète votre bail. Les clauses d’indexation du loyer et la répartition des gros travaux (article 606 du Code civil) sont scrutées à la loupe.
Présentation des principaux acteurs et programmes immobiliers
Le succès de votre lmnp residence senior dépend à 90 % de l’exploitant. Le marché des résidences services seniors est dominé par de grands groupes solides.
Les grands gestionnaires du marché
- Domitys : Leader historique du secteur en France, reconnu pour la densité de ses services et son maillage territorial.
- Les Girandières (Groupe Réside Études) : Acteur incontournable proposant des emplacements urbains de grande qualité.
- Cogedim Club : Filiale d’Altarea, axée sur des résidences de grand standing, souvent implantées en cœur de métropoles.
- Ovelia (Vinci Immobilier) : Un gestionnaire en forte croissance, adossé à un promoteur de premier plan.
Comment sélectionner le bon programme ?
Nos experts vous accompagnent pour filtrer les opportunités en fonction de :
- L’historique de l’exploitant : Nombre de résidences gérées, santé financière, taux de remplissage moyen de son parc.
- L’adéquation offre/demande locale : Nous vérifions que la ville choisie présente un déficit de lits pour seniors et une démographie vieillissante.
- Les clauses du bail : Nous analysons le bail pour vous garantir que le gestionnaire prend bien en charge l’entretien courant et le renouvellement du mobilier.
Notre Solution d’Accompagnement Sur-Mesure
Investir résidence ne s’improvise pas. Face à la multitude d’offres de residences seniors investir, notre cabinet vous propose une méthode clé en main et sécurisée pour vous constituer un patrimoine performant :
- Audit patrimonial gratuit : Nous définissons ensemble vos objectifs (complément de retraite, défiscalisation, transmission).
- Sélection des meilleurs programmes : Nous vous présentons en toute indépendance les programmes immobiliers des meilleurs gestionnaires nationaux (sélection drastique sur le prix, l’emplacement et la rentabilité).
- Analyse du bail commercial : Nos juristes décryptent pour vous les engagements du gestionnaire.
- Montage financier et fiscal : Nous vous mettons en relation avec nos partenaires bancaires et cabinets d’expertise comptable spécialisés en statut LMNP loueur pour sécuriser vos avantages fiscaux.
N’attendez plus pour sécuriser votre avenir. Contactez nos conseillers dès aujourd’hui pour recevoir une sélection personnalisée de programmes en résidence senior.
Quelles alternatives pour défiscaliser et investir ?
Le vide laissé par la fin de la loi pinel réduction oblige les investisseurs à se tourner vers d’autres horizons en 2026 :
- Le dispositif Jeanbrun : C’est le nouveau fer de lance de la défiscalisation dans le neuf, reprenant certains principes du Pinel tout en adaptant les conditions aux réalités économiques actuelles.
- Le statut LMNP (Loueur en Meublé Non Professionnel) : Aujourd’hui privilégié, il permet de louer un bien meublé, souvent via des résidences de services, et de bénéficier d’une fiscalité très avantageuse grâce à l’amortissement comptable, générant des revenus locatifs quasiment nets d’impôts.
- Le dispositif Loc’Avantages : Proposé par l’Anah, il offre une réduction d’impôt en échange d’une location à un loyer décoté. Plus le loyer est bas, plus la réduction est forte.
- La loi Denormandie : L’équivalent du Pinel, mais dans l’immobilier ancien avec travaux. Il vise à rénover les centres-villes des communes éligibles.
- Le Déficit Foncier : Idéal pour les foyers fortement imposés, il permet de déduire le montant des travaux de rénovation de ses revenus fonciers, voire de son revenu global.
- L’investissement en Résidences Gérées (Senior, Étudiante, EHPAD) : Souvent couplé au statut LMNP, ce type d’investissement permet de répondre à une forte demande démographique tout en déléguant entièrement la gestion locative à un exploitant professionnel.
- L’investissement en SCPI (Société Civile de Placement Immobilier) : Appelée aussi « pierre papier », cette solution permet d’investir indirectement dans un parc immobilier diversifié (bureaux, commerces, santé) sans aucun souci de gestion, avec des tickets d’entrée accessibles.
- La Location Courte Durée (Airbnb) / Saisonnière : Une stratégie visant à maximiser la rentabilité locative en louant à la nuitée ou à la semaine, bien qu’elle demande plus d’implication dans la gestion (ou des frais de conciergerie).
- Le Bail Mobilité : Un contrat de location nue de courte durée (1 à 10 mois), très souple, idéal pour cibler les étudiants, les personnes en formation ou en mutation professionnelle.
- L’investissement locatif classique : L’achat traditionnel d’un bien immobilier (nu ou meublé) hors dispositifs fiscaux spécifiques, qui reste une valeur refuge pour se constituer un patrimoine solide sur le long terme.
Questions fréquentes
Investissement en résidence senior
Qu’est-ce qu’une résidence senior et quels services sont proposés ?
C’est un complexe immobilier offrant des appartements indépendants à des retraités autonomes. Les services seniors incluent la restauration, la conciergerie, le ménage, la blanchisserie, ainsi que des animations et des espaces de convivialité (piscine, salon). Le but est de garantir confort, lien social et sécurité.
Quels sont les avantages fiscaux liés à l’investissement en résidence senior ?
L’atout majeur est le statut LMNP. Il permet d’amortir comptablement la valeur du logement et du mobilier, ce qui gomme l’imposition sur les revenus locatifs pendant 15 à 25 ans. De plus, pour un achat dans le neuf, vous pouvez récupérer la TVA (20 %) sur le prix d’achat, à condition de conserver le bien et le bail commercial pendant 20 ans.
Quel rendement peut-on espérer ?
La rentabilite lmnp en résidence senior est généralement comprise entre 3,5 % et 4,5 % nets de charges de gestion courante. C’est un rendement très compétitif, d’autant qu’il s’agit souvent de rendement net d’impôt grâce à l’amortissement.
Quels sont les risques ou inconvénients de ce type d’investissement ?
Le risque principal est le risque d’exploitant (le gestionnaire residence). S’il rencontre des difficultés financières, il peut demander une baisse des loyers ou faire faillite. D’où l’importance vitale d’investir avec des acteurs majeurs et pérennes. Le second risque est lié à la liquidité : un logement géré s’adresse à un marché de niche d’investisseurs lors de la revente.
Comment choisir le bon programme ou promoteur ?
Privilégiez les leaders du marché qui ont prouvé leur solidité sur plusieurs décennies. Analysez scrupuleusement l’emplacement (hyper-centre, proximité des commerces et médecins). Enfin, faites vérifier le bail commercial residence par un professionnel pour vous assurer que les charges lourdes ne vous incombent pas.
Comment fonctionne la location meublée non professionnelle (LMNP) dans ce contexte ?
En achetant dans une residence services, vous achetez un logement meublé. En signant un bail avec l’exploitant, vous devenez LMNP loueur meuble. Vos loyers sont déclarés en BIC. Si vous optez pour le régime réel, vous confiez votre comptabilité à un expert qui déduira l’ensemble de vos charges et l’amortissement du bien de vos recettes, créant ainsi des revenus non imposables. Si vous dépassez un certain seuil de revenus, vous passerez en loueur meuble professionnel (LMP).
Prêt à vous lancer ?
Remplissez notre formulaire pour recevoir une sélection de programmes neufs adaptés à vos besoins.